Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Un trimestre storico che supera i 20 miliardi di dollari
Nel secondo trimestre del 2026, il fatturato e gli altri proventi di Caterpillar hanno raggiunto la cifra record di 20,543 miliardi di dollari. Rispetto ai 16,569 miliardi di dollari di un anno fa, ciò rappresenta un aumento del 24%. Per la prima volta nella sua storia ultracentenaria, l’azienda ha superato la soglia dei 20 miliardi di dollari in un singolo trimestre. La parte maggiore dell’incremento è derivata dall’aumento del volume delle vendite, che ha incrementato il fatturato di 3,113 miliardi di dollari. L’aumento dei prezzi di vendita ha contribuito con ulteriori 595 milioni di dollari, mentre l’andamento favorevole dei cambi ha aggiunto circa 199 milioni di dollari. È importante sottolineare che le vendite sono cresciute in tutti e tre i principali segmenti industriali, riducendo la dipendenza dell’azienda da un singolo settore specifico.[1]
Inoltre, la crescita non è derivata esclusivamente dal rifornimento delle scorte da parte dei concessionari. Caterpillar ha dichiarato che il principale motore dell’aumento dei volumi è stata la vendita di macchinari ai clienti finali. Si tratta di una distinzione significativa per gli investitori, poiché la crescita trainata dalla domanda reale poggia su basi più solide rispetto al semplice movimento temporaneo di macchinari nella rete di distribuzione. Il Nord America ha registrato risultati particolarmente positivi, con un fatturato consolidato in crescita del 37% a 12,094 miliardi di dollari. Europa, Africa e Medio Oriente hanno registrato una crescita del 14%, l’America Latina del 10% e l’Asia-Pacifico del 4%. I risultati hanno quindi evidenziato una crescita diffusa a livello geografico, sebbene il motore principale continui a provenire dal mercato statunitense.1
L’utile è cresciuto in modo significativamente più rapido rispetto al fatturato
L’utile operativo è aumentato del 50% su base annua, passando da 2,860 miliardi di dollari a 4,295 miliardi di dollari. L’utile netto attribuibile agli azionisti è aumentato da 2,179 miliardi di dollari a 3,593 miliardi di dollari. L’utile base per azione ha raggiunto i 7,77 dollari, rispetto ai 4,62 dollari di un anno fa. Al netto dei costi di ristrutturazione, l’utile per azione rettificato è stato di 8,17 dollari, mentre nello stesso periodo dell’anno precedente era pari a 4,72 dollari. Caterpillar è così riuscita a tradurre una crescita del fatturato del 24% in una crescita degli utili significativamente più rapida, il che indica una forte leva operativa e un migliore utilizzo della capacità produttiva.1
L’utile per azione rettificato ha superato in modo significativo le previsioni degli analisti, pari a circa 6,20 dollari. Il margine operativo è salito dal 17,3% al 20,9%, mentre il margine operativo rettificato è aumentato dal 17,6% al 21,9%. Tuttavia, i risultati sono stati sostenuti anche da un rimborso tariffario previsto pari a 392 milioni di dollari, che ha aggiunto circa 0,65 dollari all’utile per azione. Anche tenendo conto di questa voce, la solidità del trimestre rimane evidente. La redditività è stata trainata principalmente dall’aumento del volume delle vendite e da prezzi più favorevoli, che hanno più che compensato l’aumento dei costi di produzione, amministrativi e di ricerca e sviluppo.1
Il settore delle costruzioni è stato la sorpresa maggiore
Il segmento delle industrie edili ha registrato un fatturato di 8,346 miliardi di dollari, con una crescita del 35% rispetto all’anno precedente. Il volume delle vendite ha contribuito con ulteriori 1,755 miliardi di dollari, mentre l’aumento dei prezzi ha aggiunto altri 309 milioni di dollari. Il Nord America ha registrato risultati particolarmente positivi, con un aumento del fatturato del segmento del 50% a 5,065 miliardi di dollari. La crescita è stata trainata dagli investimenti in grandi progetti di costruzione, infrastrutture di trasporto ed energetiche, edilizia pesante e data center. L’utile del segmento è aumentato del 57% raggiungendo 1,947 miliardi di dollari, mentre il margine è migliorato dal 20,1% al 23,3%. La divisione Edilizia ha quindi registrato il maggiore incremento in termini assoluti sia del fatturato che dell’utile operativo.1
Tuttavia, la forte crescita non si è limitata alle attrezzature per l’edilizia. Il fatturato del segmento Power & Energy è aumentato del 17% a 8,238 miliardi di USD, mentre l’utile è cresciuto del 30% a 2,027 miliardi di USD. La sola generazione di energia elettrica ha registrato un aumento del fatturato del 29% a 3,098 miliardi di dollari. La domanda è stata trainata dai grandi motori alternativi, dalle turbine e dai servizi di manutenzione utilizzati principalmente nei data center. Il segmento Resource Industries ha registrato un aumento del fatturato del 20%, raggiungendo i 4,648 miliardi di dollari, e un incremento dell’utile del 23%, attestandosi a 693 milioni di dollari. Caterpillar sta quindi beneficiando contemporaneamente della costruzione di data center, dell’aumento del consumo di elettricità, dell’estrazione di materie prime e del rinnovo delle attrezzature ferroviarie.1
Gli ordini indicano una crescita continua
L’indicatore più significativo delle prestazioni future è il valore del portafoglio ordini. Alla fine del secondo trimestre, ha raggiunto il livello record di 72,1 miliardi di dollari. In soli tre mesi, è aumentato di 9,4 miliardi di dollari e ha registrato un incremento di 34,6 miliardi di dollari rispetto allo stesso periodo dell’anno precedente. Caterpillar sta quindi entrando nella seconda metà dell’anno con un portafoglio ordini che supera il suo fatturato totale per l’intero anno 2025. L’elevato volume di ordini in essere offre all’azienda una migliore visibilità sui ricavi futuri e conferma che la domanda è in espansione in tutti i principali segmenti. Si tratta di un segnale importante per gli investitori, poiché un indebolimento degli ordini è spesso il primo segnale di allarme di un calo dei ricavi per le aziende industriali cicliche.1 [1]
Il management ha quindi rivisto al rialzo le proprie previsioni e prevede che la crescita del fatturato per l’intero anno 2026 si attesti in un intervallo compreso tra la metà e la parte alta della fascia a una cifra. Ancora nel primo trimestre, l’azienda aveva previsto una crescita solo nella fascia bassa-media. Il margine operativo rettificato dovrebbe attestarsi vicino alla fascia inferiore dell’intervallo obiettivo a lungo termine, escludendo la compensazione tariffaria. Caterpillar ha inoltre rivisto al ribasso la stima dei costi annuali associati alle nuove tariffe a circa 2,2 miliardi di dollari. Le precedenti previsioni indicavano un intervallo compreso tra 2,2 e 2,6 miliardi di dollari. L’aumento dei ricavi è quindi accompagnato da una prospettiva leggermente più favorevole sul fronte dei costi.1 [2]
Il forte flusso di cassa premia gli azionisti, ma i rischi permangono
Il flusso di cassa libero del segmento industriale ha raggiunto i 5,1 miliardi di dollari nel secondo trimestre, con un aumento di 2,8 miliardi rispetto a un anno fa. Caterpillar ha restituito agli azionisti un totale di 2,2 miliardi di dollari. 1,5 miliardi di dollari sono stati destinati al riacquisto di azioni proprie, mentre circa 700 milioni di dollari sono stati utilizzati per i dividendi. La società ha chiuso il trimestre con 6,7 miliardi di dollari in contanti e ulteriori 1,5 miliardi di dollari in titoli liquidi. Nei primi sei mesi dell’anno ha riacquistato azioni proprie per oltre 6,5 miliardi di dollari. Questa forte generazione di liquidità consente quindi alla società di finanziare l’espansione della capacità produttiva, continuando al contempo a garantire rendimenti sostanziali agli azionisti.1 [3]
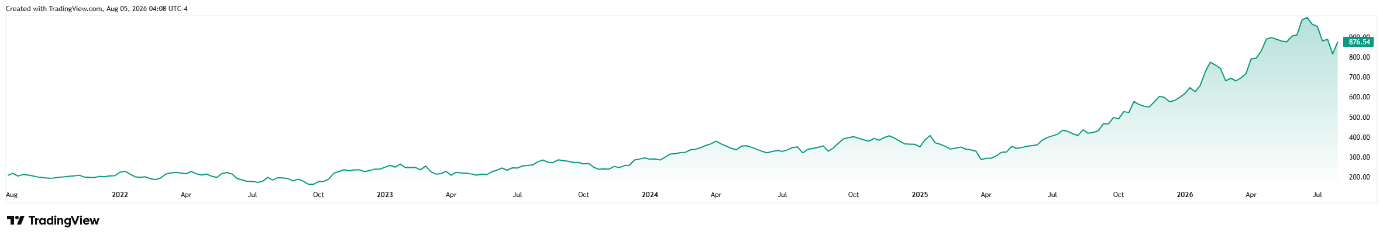
Andamento del prezzo delle azioni Caterpillar negli ultimi cinque anni*
Il mercato ha reagito positivamente ai risultati e le azioni Caterpillar hanno chiuso la giornata in rialzo del 5,6%, dopo aver guadagnato fino al 12% durante la sessione di negoziazione. Gli investitori hanno apprezzato non solo il superamento delle aspettative sugli utili, ma anche il volume record di ordini e la revisione al rialzo delle previsioni. La domanda chiave per i prossimi trimestri sarà se sarà possibile mantenere l’attuale ritmo. L’azienda manifatturiera dovrà espandere la capacità produttiva, gestire l’aumento dei costi e, al contempo, mantenere i margini. Tra i rischi figurano dazi per un totale di circa 2,2 miliardi di dollari, l’aumento dei costi di produzione e un potenziale rallentamento nella costruzione di data center. Tuttavia, i risultati attuali dimostrano che Caterpillar non è più solo un indicatore del tradizionale ciclo edilizio e minerario. Sta diventando anche un importante fornitore delle infrastrutture necessarie per la crescente economia digitale.1[2] [4]
[1,2,3,4] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non costituiscono garanzie di risultati futuri. Esse comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire in modo sostanziale da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.
[1] https://s25.q4cdn.com/358376879/files/doc_financials/2026/q2/2Q-2026-Analyst-Slide-Deck_Final.pdf
[2] https://www.reuters.com/business/caterpillar-second-quarter-profit-jumps-strong-power-construction-equipment-2026-08-04/