
 Slovenian

 English
 Slovak
 Czech
 Hungarian
 Italian
 Polish


Kaj je Lululemon dejansko izkazal za prvo četrtletje
Za prvo četrtletje fiskalnega leta 2026, ki se je končalo 3. maja 2026, je Lululemon izkazal čisti prihodek v višini 2,4716 milijarde USD, kar pomeni 4-odstotno medletno rast v primerjavi z 2,037 milijarde USD v enakem obdobju lani. V konstantnih valutah so prihodki rasli s hitrostjo 2 %, kar vodstvo razume kot upočasnitev v primerjavi s prejšnjimi leti, ko je podjetje običajno dosegalo dvoštevilčno rast. Primerljivi prihodki, torej prihodki na primerljivi osnovi trgovin in spletne trgovine, so se povečali za 1 %, vendar so v konstantnih valutah padli za 2 %, kar potrjuje, da pod površino skupnih prihodkov poteka občutljiv pritisk.[1]
Precej slabša je slika pri dobičkonosnosti. Bruto dobiček se je medletno zmanjšal za 3 % na 1,339 milijarde USD, bruto marža pa je padla za 410 bazičnih točk na 54,2 %, pri čemer so bili glavni dejavniki višji stroški popustov, neugodna sestava prodaje in pritisk na stroške v dobavni verigi. Poslovni dobiček se je zmanjšal za 37 % na 276,9 milijona USD, poslovna marža pa je padla na 11,2 %, kar je za podjetje, navajeno na bistveno višje marže, zelo izrazita sprememba. Čisti dobiček je dosegel 195 milijonov USD, razvodenjeni dobiček na delnico pa 1,69 USD v primerjavi z 2,60 USD v preteklem letu, kar predstavlja padec za približno 35 %.*1
Ameriški prihodki upadajo, mednarodna rast pa se zaenkrat ohranja
Regionalni podatki potrjujejo, da je problem predvsem doma. Prihodki v regiji Amerike so se v primerjavi z lanskim letom zmanjšali za 3 %, v konstantni valuti pa celo za 4 %, kar je v ostrem nasprotju z lanskim letom, ko je prav Severna Amerika vlekel celotno podjetje. Primerljivi prihodki v Ameriki so se zmanjšali za 5 % in v konstantni valuti za 6 %, kar kaže, da pritisk ni le v menjalnih tečajih, ampak v samem povpraševanju in cenovni elastičnosti strank.1
Nasprotno pa mednarodni segment ostaja jasna pozitivna točka rezultatov. Prihodki zunaj regije Amerike so se povečali za 22 % v primerjavi z lanskim letom in za 16 % v konstantnih valutah, pri čemer so primerljivi prihodki rasli za 13 % oziroma 8 %. Posebej močna je Kitajska, kjer so se po komentarju k rezultatom in earnings callu prihodki na celinski Kitajski povečali za približno 30 % oziroma 23 % v konstantnih valutah, kar Lululemon naredi še vedno zelo relevantnega akterja v premium segmentu aktivne oblačil v tej regiji. Ta asimetrija med slabšimi rezultati v Severni Ameriki in močno rastjo na mednarodnem trgu je ključna za razlago rezultatov in kaže, da je problem bolj specifičen za regijo kot pa zgolj povezan s proizvodi.1
Prihodki od 11 do 11,15 milijarde in slabše leto pred podjetjem
Najmočnejši signal je prišel iz napovedi, ki jo podjetje pričakuje za preostanek fiskalnega leta 2026. Lululemon zdaj predvideva letne čiste prihodke v razponu od 11,0 do 11,15 milijarde USD, kar predstavlja spremembo glede na prejšnjo napoved in pomeni medletno gibanje od minus 1 % do približno ničelne rasti. Še na začetku leta je podjetje računalo z višjo številko, vendar trenutna napoved upošteva šibkejši razvoj v Severni Ameriki, razprave o blagovni znamki na družbenih omrežjih in novosti v ponudbi, ki po mnenju vodstva v ZDA niso uspele v celoti zadovoljiti potrošniškega povpraševanja.1 [1]
Lululemon hkrati pričakuje letni razvodenjeni dobiček na delnico v razponu od 10,95 do 11,15 USD, kar je pod ravnjo, s katero je trg prvotno računal, in odraža nižje marže ter višje naložbe v prestrukturiranje izdelkov in trženje. Glede na prihajajoče četrtletje je napoved še bolj jasna. Za drugo četrtletje fiskalnega leta 2026 podjetje pričakuje prihodke med 2,450 in 2,475 milijarde USD, kar pomeni medletni padec za 3 do 2 %, ter razredčen dobiček na delnico med 1,76 in 1,81 USD pri predvideni efektivni davčni stopnji približno 30 %. Za vlagatelja je to jasen signal, da vodstvo ne poskuša kratkoročno omiliti situacije, ampak odkrito priznava slabše leto, v katerem bo moralo več vlagati, da bo znamki ponovno zagotovilo rast.1 [2]
Zakaj so delnice reagirale z dvomestnim padcem
Trg teh rezultatov ni razumel kot običajno četrtletno upočasnitev, ampak kot kombinacijo treh neprijetnih dejavnikov. Prvič, dobiček na delnico je padel z 2,60 USD pred letom dni na 1,69 USD, kar je približno 35-odstotni padec*, operativna marža pa se je znižala na 11,2 % z medletnim padcem za 580 bazičnih točk. Drugič, čeprav so prihodki na splošno rasli, je ameriški segment, ki ostaja ključni trg, zabeležil padec prihodkov in primerljivih prihodkov, zato vlagatelji niso prepričani, da gre le za kratkotrajno nihanje v okviru cikla. Tretjič, znižanje letne napovedi prihodkov na 11 do 11,15 milijarde USD in nižji pričakovani dobiček na delnico (EPS) sta poslala signal, da vodstvo samo pričakuje šibkejše leto in da se preobrat ne bo zgodil takoj.1 [3]
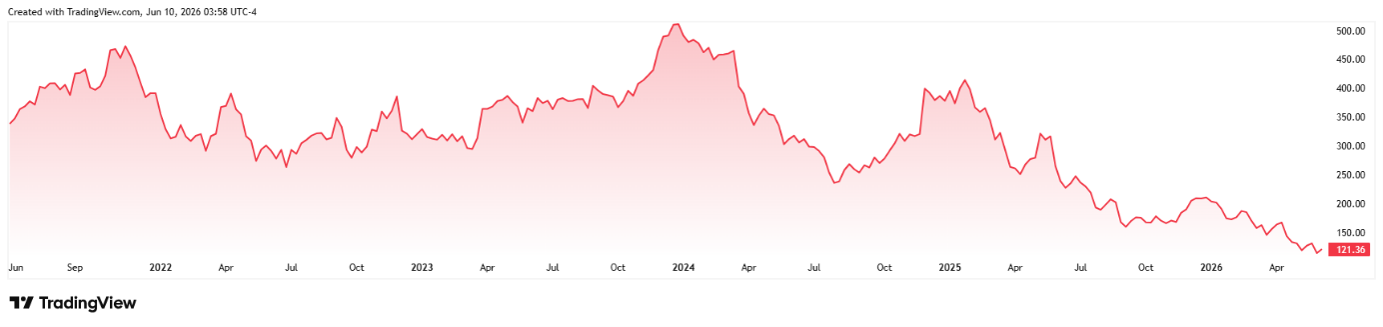
Gibanje cene delnic podjetja Lululemon v zadnjih petih letih*
Reakcija na borzi je bila hitra in ostra. Kmalu po objavi rezultatov so delnice Lululemon padle za približno 11 do 14 %, saj so vlagatelji upoštevali nižjo rast, nižje marže in večjo negotovost glede ameriškega povpraševanja ter glede tega, kako hitro bodo načrtovane spremembe izdelkov in trženja začele delovati.* Pri kapitalizaciji v višini več deset milijard dolarjev takšen enodnevni premik pomeni milijardno izgubo tržne vrednosti in hkrati premik vrednotenja v smeri nižjih multiplikatorjev dobička, ki bolje odražajo novo pot pričakovane rasti. Za dolgoročnega vlagatelja je pomembno, da trg že v ceni delnice takoj ovrednoti znaten del te negativne spremembe, kar odpira vprašanje, ali je reakcija ustrezna ali pretirana.
Kaj bo odločilo, ali je padec priložnost ali začetek nove faze
Iz uradnega poročila in komentarjev vodstva je razvidno, da Lululemon ne želi reagirati le z zmanjšanjem stroškov, ampak raje z ukrepi v produktnem portfelju in prestrukturiranjem blagovne znamke v Severni Ameriki. Podjetje navaja, da se je v ZDA soočalo z negativnimi razpravami o blagovni znamki na družbenih omrežjih, nekateri novi izdelki pa niso uspeli ustvariti pričakovanega impulza prodaje, kar vodi do sprememb v načrtovanju kolekcij in v marketinški komunikaciji. Hkrati poudarja, da mednarodna rast, zlasti na Kitajskem, potrjuje moč blagovne znamke in dolgoročni potencial globalne ekspanzije, zato ne gre za splošno oslabitev blagovne znamke, ampak za regionalni problem, ki ga je treba rešiti.[2]
Za trg bodo v prihodnjih četrtletjih odločilna tri področja. Prvič, ali bo uspelo stabilizirati primerljive prihodke v Ameriki, idealno v smeri ničelne ali rahlo pozitivne rasti, kar bi pokazalo, da ukrepi na področju izdelkov in trženja delujejo. Drugič, ali bo podjetje ohranilo dvomestno mednarodno rast, kar je ključno za to, da skupna rast čistega prometa dolgoročno ne ostane v območju okoli ničle. In tretjič, ali bo uspelo ustaviti padanje marž in jih postopoma vrniti na zgodovinske ravni, četudi bi to šlo na račun kratkoročne rasti. Če bo Lululemon uspešno opravil te tri naloge, se bo današnji padec v retrospektivi morda zdel preveč stroga kazen za eno slabše leto. Če ne, bo to bolj prelomni trenutek, po katerem bo trg znamko začel dojemati kot manj rastoče in bolj ciklično maloprodajno podjetje.[4]
[1,2,3,4] Napovedi temeljijo na predpostavkah in trenutnih pričakovanjih, ki so lahko netočna, ali na trenutnem gospodarskem okolju, ki se lahko spremeni. Takšne izjave niso jamstvo za prihodnjo uspešnost. Vključujejo tveganja in druge negotovosti, ki jih je težko predvideti. Rezultati se lahko bistveno razlikujejo od rezultatov, izraženih ali nakazanih v kakršnih koli napovedih.
* Podatki, ki se nanašajo na preteklost, niso jamstvo za prihodnje donose.
Opozorilo! Ta marketinški material ni in se ne sme razumeti kot naložbeno svetovanje. Podatki, ki se nanašajo na preteklost, ne zagotavljajo prihodnjih donosov. Naložbe v tuji valuti lahko zaradi nihanj vplivajo na donose. Vse transakcije z vrednostnimi papirji lahko prinesejo tako dobičke kot izgube. Napovedi predstavljajo predpostavke in trenutna pričakovanja, ki morda niso natančna ali temeljijo na trenutnih gospodarskih razmerah, ki se lahko spremenijo. Te izjave ne zagotavljajo prihodnje uspešnosti. InvestingFox je blagovna znamka družbe CAPITAL MARKETS, o.c.p., a.s., ki jo regulira Narodna banka Slovaške.
InvestingFox je blagovna znamka družbe CAPITAL MARKETS, o.c.p., a.s. s sedežem na Slávičie údolie 106, Bratislava – mestni okraj Staré Mesto 811 02. Družba je vpisana v poslovni register Mestnega sodišča Bratislava III, oddelek: Sa, vložna številka: 4295/B, IČO: 36 853 054, DIČ: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. je trgovec z vrednostnimi papirji v skladu s § 55(1) Zakona št. 566/2001 Z. z. o vrednostnih papirjih in investicijskih storitvah ter o spremembi in dopolnitvi nekaterih zakonov, kakor je bil spremenjen (v nadaljevanju: Zakon o vrednostnih papirjih). Družbi CAPITAL MARKETS, o.c.p., a.s. je bila 30. 10. 2007 z odločbo Narodne banke Slovaške št. OPK-2297/2007-PLP izdano dovoljenje za opravljanje investicijskih storitev v smislu § 54(2) v povezavi s § 59(2) in (3) Zakona o vrednostnih papirjih, ki je bilo v skladu z določbami Zakona o vrednostnih papirjih razširjeno z odločbo št. OPK-1830/2008-PLP z dne 21. 4. 2008, sklepom št. OPK-11601-1/2008 z dne 28. januarja 2009, sklepom št. ODT-5059-3/2012 z dne 23. julija 2012 in sklepom št. ODT-9332/2014-1 z dne 21. oktobra 2014.
[1] https://corporate.lululemon.com/media/press-releases/2026/06-04-2026-210523775
[2] https://www.investing.com/news/transcripts/earnings-call-transcript-lululemon-q1-2026-sees-revenue-rise-stock-gains-93CH-4727636



