
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Per il primo trimestre dell'anno fiscale 2026, conclusosi il 3 maggio 2026, Lululemon ha registrato un fatturato netto di 2,4716 miliardi di dollari, con una crescita del 4% su base annua rispetto ai 2,037 miliardi di dollari dello stesso periodo dell'anno precedente. A parità di valuta, il fatturato è cresciuto del 2%, un dato che il management considera un rallentamento rispetto agli anni precedenti, quando l'azienda registrava solitamente una crescita a doppia cifra. Le vendite comparabili, ovvero le vendite su base comparabile tra negozi fisici ed e-shop, sono aumentate dell'1%, ma sono diminuite del 2% a parità di valuta, confermando che sotto la superficie delle vendite totali si nasconde una pressione evidente.[1]
Il quadro è significativamente più debole per quanto riguarda la redditività. L'utile lordo è diminuito del 3% su base annua a 1,339 miliardi di dollari, e il margine lordo è sceso di 410 punti base al 54,2%, principalmente a causa dei maggiori costi degli sconti, di un mix di prodotti sfavorevole e delle pressioni sui costi nella catena di approvvigionamento. L'utile operativo è crollato del 37% a 276,9 milioni di dollari e il margine operativo è sceso all'11,2%, un cambiamento molto significativo per un'azienda abituata a margini sostanzialmente più elevati. L'utile netto ha raggiunto i 195 milioni di dollari e l'utile diluito per azione è stato di 1,69 dollari rispetto ai 2,60 dollari dell'anno scorso, con un calo di circa il 35%.*1
Le vendite negli Stati Uniti sono in calo, ma la crescita internazionale rimane stabile
I dati regionali confermano che il problema è principalmente interno. Le vendite nella regione delle Americhe sono diminuite del 3% su base annua e addirittura del 4% a parità di valuta, in netto contrasto con lo scorso anno, quando il Nord America trainava l’intera azienda. I ricavi comparabili nelle Americhe sono diminuiti del 5% e del 6% a parità di valuta, indicando che la pressione deriva non solo dai tassi di cambio, ma anche dalla domanda stessa e dall’elasticità dei prezzi da parte dei clienti.1
Al contrario, il segmento internazionale rimane un chiaro punto di forza nei risultati. Le vendite al di fuori della regione delle Americhe sono aumentate del 22% su base annua e del 16% a cambi costanti, con le vendite comparabili in crescita rispettivamente del 13% e dell'8%. La Cina è particolarmente forte; secondo il commento ai risultati e la conference call, i ricavi nella Cina continentale sono cresciuti di circa il 30% o del 23% a parità di valuta, rendendo Lululemon un attore ancora molto rilevante nel segmento dell’abbigliamento sportivo premium in questa regione. Questa asimmetria tra la performance più debole in Nord America e la forte crescita a livello internazionale è fondamentale per interpretare i risultati e suggerisce che il problema sia più specifico della regione che puramente legato al prodotto.1
Ricavi compresi tra 11 e 11,15 miliardi e un anno più debole in vista per l'azienda
Il segnale più forte è venuto dalle previsioni che l’azienda si aspetta per il resto dell’anno fiscale 2026. Lululemon prevede ora un fatturato netto per l'intero anno compreso tra 11,0 e 11,15 miliardi di dollari, il che rappresenta una variazione rispetto alle previsioni precedenti e implica una crescita su base annua compresa tra il -1% e circa lo zero. All'inizio di quest'anno, l'azienda aveva previsto una cifra più alta, ma le attuali previsioni riflettono una performance più debole in Nord America, le discussioni sul marchio sui social media e il lancio di nuovi prodotti che, secondo il management, non sono riusciti a cogliere appieno la domanda dei consumatori negli Stati Uniti.1 [1]
Lululemon prevede inoltre un utile diluito per azione per l’intero anno compreso tra 10,95 e 11,15 dollari, un valore inferiore a quanto originariamente previsto dal mercato e che riflette margini più bassi, nonché maggiori investimenti nella ristrutturazione dei prodotti e nel marketing. Guardando al prossimo trimestre, le prospettive sono ancora più chiare. Per il secondo trimestre dell’anno fiscale 2026, la società prevede un fatturato compreso tra 2,450 e 2,475 miliardi di dollari, con un calo su base annua dal 3% al 2%, e un utile diluito per azione tra 1,76 e 1,81 dollari, con un'aliquota fiscale effettiva stimata di circa il 30%. Per gli investitori, questo è un chiaro segnale che il management non sta cercando di minimizzare la situazione nel breve termine, ma sta apertamente riconoscendo un anno più debole in cui dovrà investire di più per rilanciare la crescita del marchio.1 [2]
Perché il titolo ha reagito con un calo a doppia cifra
Il mercato non ha interpretato questi risultati come un normale rallentamento trimestrale, ma come una combinazione di tre fattori sfavorevoli. In primo luogo, l’utile per azione è sceso da 2,60 dollari di un anno fa a 1,69 dollari, con un calo di circa il 35%*, e il margine operativo si è ridotto all’11,2%, con un calo su base annua di 580 punti base. In secondo luogo, sebbene il fatturato sia cresciuto nel complesso, il segmento statunitense, che rimane il mercato chiave, ha registrato un calo sia del fatturato che delle vendite comparabili, lasciando gli investitori nell’incertezza sul fatto che si tratti semplicemente di un’oscillazione a breve termine all’interno del ciclo. In terzo luogo, la riduzione delle previsioni di fatturato per l'intero anno a 11-11,15 miliardi di dollari e l'EPS previsto più basso hanno segnalato che la stessa dirigenza si aspetta un anno più debole e che una ripresa non arriverà immediatamente.1 [3]
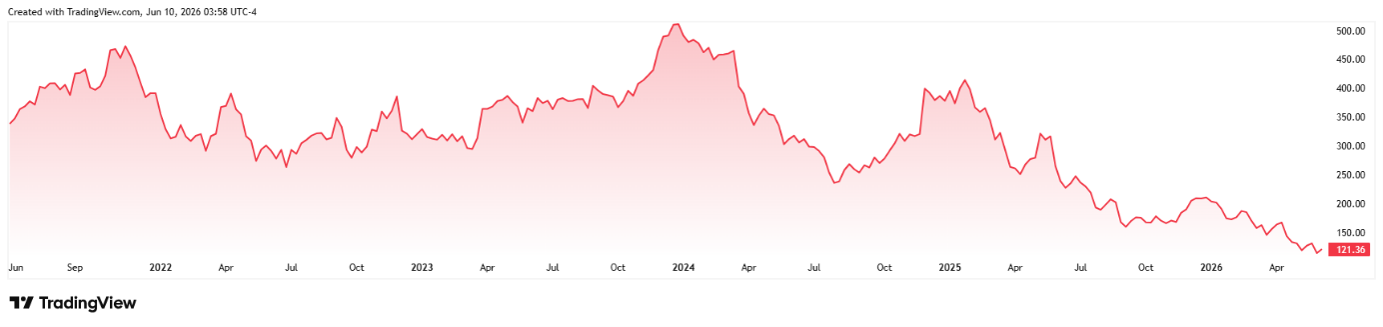
Andamento del prezzo delle azioni di Lululemon negli ultimi cinque anni*
La reazione del mercato è stata rapida e netta. Poco dopo la pubblicazione dei risultati, le azioni di Lululemon hanno registrato un calo compreso tra l’11% e il 14% circa, poiché gli investitori hanno scontato una crescita più bassa, margini più ridotti e una maggiore incertezza sulla domanda statunitense, oltre alla rapidità con cui avrebbero avuto effetto gli adeguamenti previsti a livello di prodotti e marketing.* Con una capitalizzazione di mercato di decine di miliardi di dollari, un tale movimento in un solo giorno rappresenta una perdita di miliardi in valore di mercato e, allo stesso tempo, uno spostamento della valutazione verso multipli di utili più bassi che riflettono meglio la nuova traiettoria della crescita prevista. Per un investitore a lungo termine, è importante che il mercato scontasse immediatamente una parte significativa di questo cambiamento negativo, il che solleva la questione se la reazione sia adeguata o eccessiva.
Cosa determinerà se il calo è un'opportunità o l'inizio di una nuova fase
Sia il rapporto ufficiale che i commenti del management indicano che Lululemon non intende reagire semplicemente tagliando i costi, ma piuttosto attraverso adeguamenti al proprio portafoglio prodotti e una ristrutturazione del marchio in Nord America. L'azienda osserva che negli Stati Uniti ha dovuto affrontare discussioni negative sul marchio sui social media e che il lancio di alcuni nuovi prodotti non è riuscito a generare l'incremento delle vendite previsto, portando a cambiamenti nella pianificazione delle collezioni e nelle comunicazioni di marketing. Allo stesso tempo, sottolinea che la crescita internazionale, in particolare in Cina, conferma la forza del marchio e il potenziale a lungo termine per l'espansione globale, quindi non si tratta di un indebolimento diffuso del marchio, ma di una questione regionale che deve essere affrontata.[2]
Tre aree saranno decisive per il mercato nei prossimi trimestri. In primo luogo, se le vendite comparabili nelle Americhe potranno essere stabilizzate, idealmente verso una crescita pari a zero o leggermente positiva, il che indicherebbe che gli interventi sui prodotti e sul marketing stanno funzionando. In secondo luogo, se l’azienda riuscirà a mantenere una crescita internazionale a doppia cifra, fondamentale per garantire che la crescita complessiva del fatturato netto non rimanga a lungo termine nella fascia di crescita zero. E in terzo luogo, se riuscirà ad arrestare il calo dei margini e a riportarli gradualmente ai livelli storici, anche a costo di sacrificare la crescita a breve termine. Se Lululemon riuscirà a portare a termine questi tre compiti, il calo odierno potrebbe apparire, col senno di poi, come una punizione eccessivamente severa per un singolo anno più debole. In caso contrario, segnerà probabilmente un punto di svolta, dopo il quale il mercato inizierà a percepire il marchio come un'azienda di vendita al dettaglio meno orientata alla crescita e più ciclica.[4]
[1,2,3,4] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, o sull'attuale contesto economico, che potrebbe cambiare. Tali dichiarazioni non costituiscono garanzie di risultati futuri. Esse comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.
Attenzione! Il presente materiale di marketing non costituisce e non deve essere interpretato come una consulenza in materia di investimenti. I rendimenti passati non sono garanzia di risultati futuri. Investire in valute estere può influire sui rendimenti a causa delle fluttuazioni dei tassi di cambio. Tutte le operazioni su titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o basate sull'attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non garantiscono i rendimenti futuri. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentata dalla Banca Nazionale della Slovacchia.
InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., con sede legale in Slávičie údolie 106, Bratislava – quartiere Staré Mesto 811 02. La società è iscritta al Registro delle Imprese del Tribunale Municipale di Bratislava III, Sezione: Sa, Numero di fascicolo: 4295/B, Numero di identificazione: 36 853 054, Partita IVA: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. è un operatore in titoli ai sensi dell’articolo 55, paragrafo 1, della Legge n. 566/2001 Coll. sui titoli e i servizi di investimento e sulle modifiche ad alcune leggi, come modificata (di seguito la “Legge sui titoli”). Il 30 ottobre 2007, a CAPITAL MARKETS, o.c.p., a.s. è stata concessa, con la Decisione n. OPK-2297/2007 della Banca Nazionale di Slovacchia-PLP, una licenza per la prestazione di servizi di investimento ai sensi dell’articolo 54, paragrafo 2, in combinato disposto con gli articoli 59, paragrafi 2 e 3, della Legge sui Titoli, che è stata prorogata in conformità con le disposizioni della Legge sui Titoli con la Decisione n. OPK-1830/2008-PLP del 21 aprile 2008, con la Decisione n. OPK-11601-1/2008 del 28 gennaio 2009, Decisione n. ODT-5059-3/2012 del 23 luglio 2012 e Decisione n. ODT-9332/2014-1 del 21 ottobre 2014.
[1] https://corporate.lululemon.com/media/press-releases/2026/04-06-2026-210523775
[2] https://www.investing.com/news/transcripts/earnings-call-transcript-lululemon-q1-2026-sees-revenue-rise-stock-gains-93CH-4727636



