
 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


W pierwszym kwartale roku obrotowego 2026, który zakończył się 3 maja 2026 r., firma Lululemon odnotowała przychody netto w wysokości 2,4716 mld dolarów, co stanowiwzrost o 4% w porównaniu z 2,037 mld dolarów w tym samym okresie ubiegłego roku. W walucie stałej przychody wzrosły o 2%, co kierownictwo postrzega jako spowolnienie w porównaniu z poprzednimi latami, kiedy to firma zazwyczaj osiągała dwucyfrowy wzrost. Sprzedaż porównywalna, tj. sprzedaż w sklepach stacjonarnych i internetowych, wzrosła o 1%, ale spadła o 2% przy stałych kursach walut, co potwierdza, że pod powierzchnią całkowitej sprzedaży kryje się zauważalna presja.[1]
Znacznie gorzej wygląda sytuacja, jeśli chodzi o rentowność. Zysk brutto spadł o 3% rok do roku do 1,339 mld dolarów, a marża brutto spadła o 410 punktów bazowych do 54,2%, przy czym głównymi czynnikami były wyższe koszty rabatów, niekorzystny asortyment produktów oraz presja kosztowa w łańcuchu dostaw. Zysk operacyjny spadł o 37% do 276,9 mln dolarów, a marża operacyjna spadła do 11,2%, co stanowi bardzo znaczącą zmianę dla firmy przyzwyczajonej do znacznie wyższych marż. Zysk netto wyniósł 195 mln USD, a zysk na akcję po rozcieńczeniu wyniósł 1,69 USD w porównaniu z 2,60 USD w ubiegłym roku, co oznacza spadek o około 35%.*1
Sprzedaż w USA spada, ale wzrost na rynkach międzynarodowych utrzymuje się na stałym poziomie
Dane regionalne potwierdzają, że problem dotyczy przede wszystkim rynku krajowego. Sprzedaż w regionie Ameryk spadła o 3% rok do roku i aż o 4% w walucie stałej, co stanowi ostry kontrast w stosunku do ubiegłego roku, kiedy to Ameryka Północna napędzała całą firmę. Porównywalne przychody w regionie Ameryk spadły o 5% i o 6% w walucie stałej, co wskazuje, że presja wynika nie tylko z kursów walutowych, ale także z samego popytu i elastyczności cenowej klientów.1
Z drugiej strony segment międzynarodowy pozostaje wyraźnym jasnym punktem w wynikach. Sprzedaż poza regionem Ameryk wzrosła o 22% rok do roku i o 16% w walutach stałych, przy wzroście sprzedaży porównywalnej odpowiednio o 13% i 8%. Szczególnie dobrze radzi sobie Chiny; zgodnie z komentarzem do wyników i telekonferencją dotyczącą wyników, przychody w Chinach kontynentalnych wzrosły o około 30% lub 23% w walutach stałych, co sprawia, że Lululemon pozostaje bardzo istotnym graczem w segmencie odzieży sportowej klasy premium w tym regionie. Ta asymetria między słabszymi wynikami w Ameryce Północnej a silnym wzrostem na rynkach międzynarodowych ma kluczowe znaczenie dla interpretacji wyników i sugeruje, że problem ma charakter bardziej regionalny niż czysto produktowy.1
Przychody na poziomie 11–11,15 mld oraz słabszy rok przed firmą
Najsilniejszy sygnał pochodzi z prognozy, jaką firma przewiduje na pozostałą część roku obrotowego 2026. Lululemon spodziewa się obecnie, że roczne przychody netto wyniosą od 11,0 do 11,15 mld dolarów, co stanowi zmianę w stosunku do poprzedniej prognozy i oznacza wzrost rok do roku wynoszący od minus 1% do około zera. Na początku tego roku firma przewidywała wyższą kwotę, ale obecna prognoza odzwierciedla słabsze wyniki w Ameryce Północnej, dyskusje na temat marki w mediach społecznościowych oraz wprowadzenie nowych produktów, które według kierownictwa nie zaspokoiły w pełni popytu konsumentów w Stanach Zjednoczonych.1 [1]
Lululemon spodziewa się również, że roczny zysk na akcję po rozcieńczeniu wyniesie od 10,95 do 11,15 USD, co jest poniżej poziomu pierwotnie przewidywanego przez rynek i odzwierciedla niższe marże, a także wyższe inwestycje w restrukturyzację produktów i marketing. Patrząc w przyszłość na następny kwartał, perspektywy są jeszcze bardziej jednoznaczne. W drugim kwartale roku obrotowego 2026 spółka spodziewa się przychodów na poziomie od 2,450 mld do 2,475 mld dolarów, co oznacza spadek o 3% do 2% w ujęciu rok do roku, oraz rozwodnionego zysku na akcję w przedziale od 1,76 do 1,81 dolara przy szacowanej efektywnej stawce podatkowej wynoszącej około 30%. Dla inwestorów jest to jasny sygnał, że kierownictwo nie próbuje bagatelizować sytuacji w perspektywie krótkoterminowej, ale otwarcie przyznaje, że będzie to słabszy rok, w którym konieczne będą większe inwestycje, aby ponownie pobudzić wzrost marki.1 [2]
Dlaczego akcje zareagowały dwucyfrowym spadkiem
Rynek nie zinterpretował tych wyników jako normalnego spowolnienia kwartalnego, ale jako połączenie trzech niekorzystnych czynników. Po pierwsze, zysk na akcję spadł z 2,60 USD rok temu do 1,69 USD, co stanowi spadek o około 35%*, a marża operacyjna zmniejszyła się do 11,2%, co stanowi spadek o 580 punktów bazowych w ujęciu rok do roku. Po drugie, chociaż przychody ogólnie wzrosły, w segmencie amerykańskim, który pozostaje kluczowym rynkiem, odnotowano spadek zarówno przychodów, jak i sprzedaży porównywalnej, co pozostawiło inwestorów w niepewności, czy jest to jedynie krótkotrwała fluktuacja w ramach cyklu. Po trzecie, obniżenie prognozy przychodów za cały rok do 11–11,15 mld USD oraz niższe oczekiwane zyski na akcję dały sygnał, że samo kierownictwo spodziewa się słabszego roku i że poprawa sytuacji nie nastąpi od razu.1 [3]
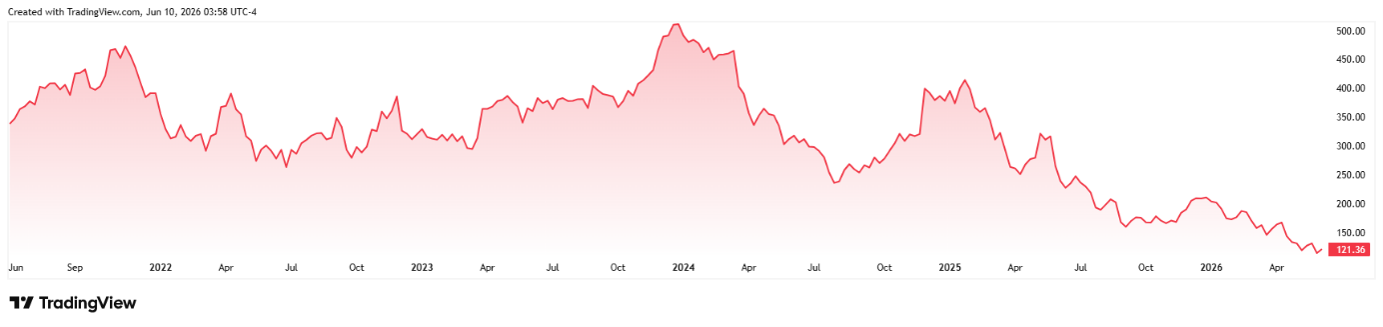
Wyniki kursu akcji Lululemon w ciągu ostatnich pięciu lat*
Reakcja rynku była szybka i gwałtowna. Krótko po opublikowaniu wyników akcje Lululemon spadły o około 11% do 14%, ponieważ inwestorzy uwzględnili w wycenie niższy wzrost, niższe marże i większą niepewność dotyczącą popytu w Stanach Zjednoczonych, a także to, jak szybko zaplanowane zmiany w produktach i marketingu przyniosą efekty.* Przy kapitalizacji rynkowej sięgającej dziesiątek miliardów dolarów taki jednodniowy ruch oznacza stratę wartości rynkowej rzędu miliardów, a jednocześnie przesunięcie wyceny w kierunku niższych wskaźników zysku, które lepiej odzwierciedlają nową trajektorię oczekiwanego wzrostu. Dla inwestora długoterminowego ważne jest, aby rynek natychmiast uwzględnił w wycenie znaczną część tej negatywnej zmiany, co rodzi pytanie, czy reakcja jest adekwatna, czy nadmierna.
Co zadecyduje o tym, czy spadek jest szansą, czy początkiem nowej fazy
Zarówno oficjalny raport, jak i komentarze kierownictwa wskazują, że Lululemon nie zamierza reagować jedynie poprzez cięcia kosztów, ale raczej poprzez dostosowanie portfolio produktów i restrukturyzację marki w Ameryce Północnej. Firma zauważa, że w Stanach Zjednoczonych spotkała się z negatywnymi dyskusjami na temat marki w mediach społecznościowych, a niektóre premiery nowych produktów nie przyniosły oczekiwanego wzrostu sprzedaży, co doprowadziło do zmian w planowaniu kolekcji i komunikacji marketingowej. Jednocześnie podkreśla, że międzynarodowy wzrost, szczególnie w Chinach, potwierdza siłę marki i długoterminowy potencjał globalnej ekspansji, więc nie jest to powszechne osłabienie marki, a problem regionalny, którym należy się zająć.[2]
W nadchodzących kwartałach decydujące znaczenie dla rynku będą miały trzy obszary. Po pierwsze, czy uda się ustabilizować sprzedaż porównywalną w Amerykach, najlepiej w kierunku zerowego lub nieznacznie dodatniego wzrostu, co wskazywałoby, że działania produktowe i marketingowe przynoszą efekty. Po drugie, czy firma zdoła utrzymać dwucyfrowy wzrost międzynarodowy, co ma kluczowe znaczenie dla zapewnienia, że ogólny wzrost sprzedaży netto nie pozostanie w przedziale zerowym w perspektywie długoterminowej. I po trzecie, czy uda się zatrzymać spadek marż i stopniowo przywrócić je do historycznych poziomów, nawet jeśli będzie to kosztowało krótkoterminowy wzrost. Jeśli Lululemon zdoła zrealizować te trzy zadania, dzisiejszy spadek może z perspektywy czasu wyglądać na zbyt surową karę za jeden słabszy rok. Jeśli nie, prawdopodobnie będzie to punkt zwrotny, po którym rynek zacznie postrzegać markę jako mniej zorientowaną na wzrost i bardziej cykliczną firmę detaliczną.[4]
[1,2,3,4] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą być niedokładne, lub na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia takie nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi niepewnościami, które trudno przewidzieć. Rzeczywiste wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Wyniki historyczne nie gwarantują przyszłych zwrotów.
Ostrzeżenie! Niniejszy materiał marketingowy nie stanowi i nie powinien być traktowany jako porada inwestycyjna. Wyniki historyczne nie gwarantują przyszłych wyników. Inwestowanie w waluty obce może wpływać na zyski z powodu wahań kursów walutowych. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami.-prognozy odzwierciedlają założenia i aktualne oczekiwania, które mogą okazać się niedokładne lub opierają się na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., podlegającym nadzorowi Narodowego Banku Słowacji.
InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., z siedzibą pod adresem Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do rejestru handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, nr akt: 4295/B, nr identyfikacyjny: 36 853 054, nr VAT: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym obrót papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Zb. o papierach wartościowych i usługach inwestycyjnych oraz o zmianach niektórych ustaw, z późniejszymi zmianami (zwanej dalej „Ustawą o papierach wartościowych”). W dniu 30 października 2007 r. spółka CAPITAL MARKETS, o.c.p., a.s. uzyskała na mocy decyzji nr OPK-2297/2007 Narodowego Banku Słowacji-PLP zezwolenie na świadczenie usług inwestycyjnych zgodnie z § 54ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, która została przedłużona zgodnie z przepisami ustawy o papierach wartościowych decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.
[1] https://corporate.lululemon.com/media/press-releases/2026/06-04-2026-210523775
[2] https://www.investing.com/news/transcripts/earnings-call-transcript-lululemon-q1-2026-sees-revenue-rise-stock-gains-93CH-4727636



