
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


A 2026. május 3-án véget ért 2026-os pénzügyi év első negyedévében a Lululemon 2,4716 milliárd dolláros nettó bevételt jelentett, ami 4%-os növekedést jelent az előző év azonos időszakában elért 2,037 milliárd dollárhoz képest. Állandó árfolyamon számolva a bevételek 2%-kal nőttek, amit a menedzsment lassulásnak tekint az előző évekhez képest, amikor a vállalat általában kétszámjegyű növekedést ért el. Az összehasonlítható értékesítés, azaz az összehasonlítható üzletek és e-boltok alapján számított értékesítés 1%-kal nőtt, de állandó árfolyamon számolva 2%-kal csökkent, ami megerősíti, hogy a teljes értékesítés felszíne alatt érezhető nyomás van.span>[1]
A jövedelmezőség tekintetében a kép lényegesen gyengébb. A bruttó nyereség 3%-kal csökkent az előző évhez képest, és 1,339 milliárd dollárra esett vissza, a bruttó árrés pedig 410 bázisponttal, 54,2%-ra esett vissza, ami elsősorban a magasabb kedvezményköltségeknek, a kedvezőtlen termékösszetételnek és az ellátási láncban jelentkező költségnyomásnak köszönhető. Az üzemi nyereség 37%-kal zuhant, 276,9 millió dollárra, az üzemi árrés pedig 11,2%-ra esett vissza, ami egy lényegesen magasabb árrésekhez szokott vállalat számára nagyon jelentős változás. A nettó eredmény 195 millió dollárt ért el, az egy részvényre jutó hígított eredmény pedig 1,69 dollár volt, szemben a tavalyi 2,60 dollárral, ami körülbelül 35%-os csökkenést jelent.*1
Az amerikai értékesítés visszaesett, de a nemzetközi növekedés stabil marad
A regionális adatok megerősítik, hogy a probléma elsősorban belföldi jellegű. Az amerikai régióban az értékesítés 3%-kal csökkent az előző évhez képest, és akár 4%-kal is, állandó árfolyamon számolva, ami éles kontrasztot jelent a tavalyi évvel, amikor Észak-Amerika hajtotta az egész vállalatot. Az amerikai kontinensen az összehasonlítható árbevétel 5%-kal, állandó árfolyamon számolva pedig 6%-kal csökkent, ami arra utal, hogy a nyomás nem csupán az árfolyamokból, hanem magából a keresletből és a fogyasztók árrugalmasságából is ered.1
Ezzel szemben a nemzetközi szegmens továbbra is egyértelműen a legfényesebb pontja az eredményeknek. Az amerikai kontinensen kívüli értékesítés 22%-kal nőtt az előző évhez képest, és 16%-kal állandó árfolyamon számolva, míg az összehasonlítható értékesítés 13%-kal, illetve 8%-kal emelkedett. Kína különösen erős; az eredménykommentár és az eredménybeszámoló szerint a bevételek Kínában körülbelül 30%-kal, illetve 23%-kal nőttek állandó árfolyamon számolva, ami azt jelenti, hogy a Lululemon továbbra is rendkívül jelentős szereplő a prémium sportruházati szegmensben ebben a régióban. Ez az aszimmetria az észak-amerikai gyengébb teljesítmény és a nemzetközi erős növekedés között kulcsfontosságú az eredmények értelmezésében, és arra utal, hogy a probléma inkább régió-specifikus, mint pusztán termékhez kapcsolódó.1
11–11,15 milliárd dolláros bevétel és gyengébb év várható a vállalatra
A legerősebb jelzés a vállalat 2026-os pénzügyi év hátralévő részére vonatkozó kilátásai voltak. A Lululemon jelenleg 11,0–11,15 milliárd dollár közötti teljes éves nettó árbevétellel számol, ami eltér a korábbi előrejelzéstől, és évről évre 1%-os csökkenéstől körülbelül nulla százalékos növekedésig terjedő változást jelent. Az év elején a vállalat még magasabb értéket várt, de a jelenlegi kilátások tükrözik az észak-amerikai gyengébb teljesítményt, a márkát övező közösségi médiás vitákat, valamint az új termékbevezetéseket, amelyek a menedzsment szerint nem tudták teljes mértékben kielégíteni az amerikai fogyasztói keresletet.1 [1]
A Lululemon emellett az egész évre vonatkozóan 10,95–11,15 dollár közötti hígított egy részvényre jutó nyereséget vár, ami alacsonyabb a piac eredeti várakozásainál, és tükrözi az alacsonyabb árréseket, valamint a termékátalakításba és a marketingbe történő magasabb beruházásokat. A következő negyedévre nézve a kilátások még egyértelműbbek. A 2026-os pénzügyi év második negyedévére a vállalat 2,450–2,475 milliárd dollár közötti bevételt vár, ami 3–2%-os csökkenést jelent az előző évhez képest, valamint 1,76–1,81 dollár közötti hígított egy részvényre jutó nyereséget, körülbelül 30%-os becsült effektív adókulccsal. A befektetők számára ez egyértelmű jelzés arra, hogy a menedzsment nem próbálja lekicsinyelni a helyzetet rövid távon, hanem nyíltan elismeri, hogy ez egy gyengébb év lesz, amelyben többet kell befektetnie a márka növekedésének újraindításához.1 [2]
Miért reagált a részvény kétszámjegyű eséssel
A piac nem a szokásos negyedéves lassulásként értelmezte ezeket az eredményeket, hanem három kedvezőtlen tényező együttes hatásaként. Először is, az egy részvényre jutó nyereség az egy évvel ezelőtti 2,60 dollárról 1,69 dollárra esett vissza, ami körülbelül 35%-os* csökkenést jelent, és a működési árrés 11,2%-ra szűkült, ami 580 bázispontos csökkenést jelent az előző évhez képest. Másodszor, bár a bevételek összességében nőttek, a továbbra is kulcsfontosságú piacnak számító amerikai szegmensben mind a bevételek, mind az összehasonlítható értékesítés visszaesést mutatott, ami bizonytalanságot keltett a befektetőkben, hogy ez csupán egy rövid távú, a cikluson belüli kilengés-e. Harmadszor, az egész éves bevételi előrejelzés 11–11,15 milliárd dollárra történő csökkentése és az alacsonyabb várható egy részvényre jutó nyereség azt jelzi, hogy a menedzsment maga is gyengébb évet vár, és a fordulat nem fog azonnal bekövetkezni.1 [3]
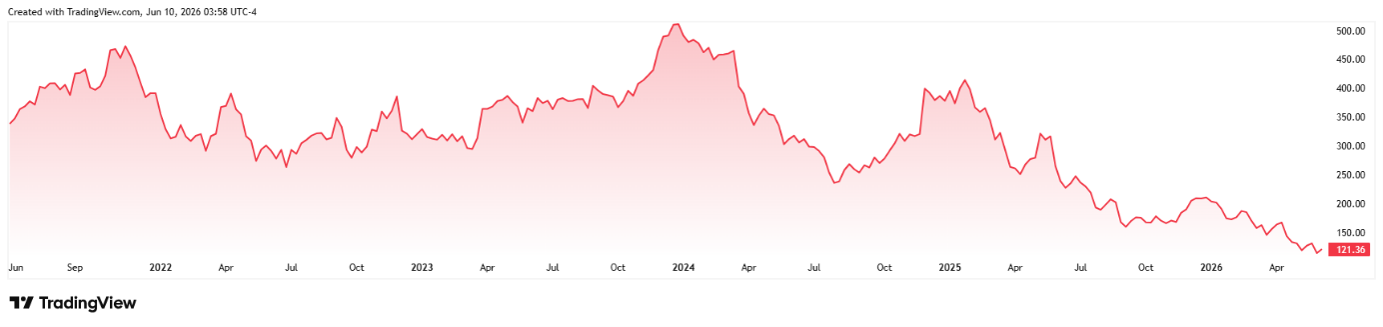
A Lululemon részvényárfolyamának alakulása az elmúlt öt évben*
A piaci reakció gyors és éles volt. Az eredmények közzétételét követően röviddel a Lululemon részvényei körülbelül 11–14%-kal estek, mivel a befektetők beárazták az alacsonyabb növekedést, az alacsonyabb árréseket és az amerikai keresletet övező nagyobb bizonytalanságot, valamint azt, hogy a tervezett termék- és marketingkiigazítások milyen gyorsan fognak hatást gyakorolni.* Több tízmilliárd dolláros piaci kapitalizáció mellett egy ilyen egynapos mozgás több milliárd dolláros piaci értékvesztést jelent, és ugyanakkor az értékelés eltolódását az alacsonyabb nyereség-szorzók felé, amelyek jobban tükrözik a várható növekedés új pályáját. Hosszú távú befektető számára fontos, hogy a piac azonnal beárazza ennek a negatív változásnak egy jelentős részét, ami felveti a kérdést, hogy a reakció megfelelő-e vagy túlzott.
Mi fogja eldönteni, hogy a visszaesés lehetőséget jelent-e, vagy egy új szakasz kezdetét
Mind a hivatalos jelentés, mind a vezetőség nyilatkozatai arra utalnak, hogy a Lululemon nem csupán költségcsökkentéssel kíván reagálni, hanem termékportfóliójának kiigazításával és észak-amerikai márkaátalakítással is. A vállalat megjegyzi, hogy az Egyesült Államokban negatív visszhangot váltott ki a márka a közösségi médiában, és egyes új termékek bevezetése nem hozta meg a várt értékesítési növekedést, ami a kollekciótervezés és a marketingkommunikáció megváltoztatásához vezetett. Ugyanakkor hangsúlyozza, hogy a nemzetközi növekedés, különösen Kínában, megerősíti a márka erejét és a globális terjeszkedés hosszú távú potenciálját, így ez nem a márka általános gyengülése, hanem egy regionális probléma, amelyet meg kell oldani.[2]
Három terület lesz döntő jelentőségű a piac számára a következő negyedévekben. Először is, hogy stabilizálhatók-e az összehasonlítható értékesítési adatok az amerikai kontinensen, ideális esetben nulla vagy enyhén pozitív növekedés felé, ami azt jelentené, hogy a termék- és marketingintézkedések hatnak. Másodszor, hogy a vállalat képes-e fenntartani a kétszámjegyű nemzetközi növekedést, ami kulcsfontosságú annak biztosításához, hogy az általános nettó árbevétel-növekedés ne maradjon hosszú távon a nulla növekedés tartományában. Harmadszor pedig az, hogy sikerül-e megállítania a margók csökkenését, és fokozatosan visszaállítania azokat a korábbi szintekre, még ha ez a rövid távú növekedés rovására is megy. Ha a Lululemonnak sikerül teljesítenie ezt a három feladatot, a mai visszaesés utólag egy gyengébb évért járó túlzottan szigorú büntetésnek tűnhet. Ha nem, akkor ez valószínűleg fordulópontot jelent majd, amely után a piac kevésbé növekedésorientált, inkább ciklikus kiskereskedelmi vállalatként fogja kezelni a márkát.[4]
[1,2,3,4] A jövőre vonatkozó kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, vagy a jelenlegi gazdasági környezeten, amely változhat. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget és veszteséget is eredményezhet. Az előretekintő kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.
Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelynek székhelye: Slávičie údolie 106, Pozsony – Staré Mesto kerület 811 02. A társaság a Pozsony III. Kerületi Bíróság Kereskedelmi Nyilvántartásában szerepel, szakasz: Sa, iktatószám: 4295/B, azonosítószám: 36 853 054, adószám: 2022505419.
A CAPITAL MARKETS, o.c.p., a.s. az 566/2001 sz. törvény(1) bekezdése értelmében az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról szóló 566/2001 sz. törvény (a továbbiakban: „Értékpapír-törvény”) értelmében. 2007. október 30-án a CAPITAL MARKETS, o.c.p., a.s. a Szlovák Nemzeti Bank-PLP OPK-2297/2007. sz. határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az Értékpapír-törvény 54. § (2) bekezdése, valamint 59. § (2) és (3) bekezdése alapján, amelyet az Értékpapír-törvény rendelkezéseinek megfelelően az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, a 2012. július 23-i ODT-5059-3/2012 számú határozat, valamint a 2014. október 21-i ODT-9332/2014-1 számú határozat rendelkezései szerint meghosszabbították.
[1] https://corporate.lululemon.com/media/press-releases/2026/06-04-2026-210523775
[2] https://www.investing.com/news/transcripts/earnings-call-transcript-lululemon-q1-2026-sees-revenue-rise-stock-gains-93CH-4727636



